Igen, a személyes kereskedési tőkéből realizált forex és CFD nyereségek Spanyolországban általában az IRPF megtakarítási alapján tőkenyereségként kerülnek bevallásra. A nettó nyereség után a progresszív megtakarítási skála szerint kell adót fizetni, ellenőrizni kell, hogy a Modelo 720 vonatkozik-e a külföldi brókernél vezetett számlákra, amelyek meghaladják a meghatározott küszöbértékeket, és figyelni kell az autónomo átsorolás lehetőségére, ha a kereskedés inkább üzleti tevékenységre emlékeztet, mint személyes befektetésre.
TL;DR:
- A forex nyereségeket progresszív skála szerint adóztatják, amely állami és regionális rátákat kombinál; ezek az autonóm közösségtől és az adóévtől függően változnak.
- A legtöbb kiskereskedőt személyes befektetőként sorolják be, de a nagy volumenű, magas frekvenciájú vagy külső tőkével folytatott kereskedés gazdasági tevékenységként is átminősíthető, ami további kötelezettségekkel jár.
- Levonható költségek közé tartoznak a brókerjutalékok, a spread-költségek, a számlavezetési díjak és a dokumentált swap-terhek; a pontos bevalláshoz elengedhetetlen az egységes euró-átváltási árfolyam alkalmazása.
- A veszteségek ugyanazon éven belül ellentételezhetők a nyereségekkel, és akár négy évig átvithetők, de a nem dokumentált veszteségek elvesznek, ha nem rögzítik őket megfelelően.
- A külföldi számlákat a Modelo 720-on keresztül kell bejelenteni, ha azok összesített értéke meghaladja az előírt küszöbértékeket; a bírságok elkerülése érdekében nyilvántartást kell vezetni az év végi számlaegyenlegekről.
Tartalomjegyzék
- Forex adó Spanyolországban: Milyen kulcsok vonatkoznak rád, és miért számít az adóév?
- Tőkenyereség vagy gazdasági tevékenység a forex nyereséged?
- Az adóköteles forex nyereség kiszámítása: levonások és devizaszabályok
- Veszteségek, átviteli szabályok és a 25%-os ellentételezési korlát
- Modelo 720: Külföldi brókerszámlák bejelentése
- Modelo 100 benyújtása: A számaidtól a bevallásig
- Két kidolgozott példa: Kiskereskedelem és funded account kifizetések
- Auditot túlélő nyilvántartási rendszer felépítése
- Trader Gibkey nézőpontja: Miért jobb a könyvelés, mint a pánik?
- Hol ellenőrizd ezeket a szabályokat bevallás előtt?
- Források
- GYIK
Forex adó Spanyolországban: Milyen kulcsok vonatkoznak rád, és miért számít az adóév?
Spanyolország a megtakarítási alapon keletkező jövedelmeket – amelyek közé a legtöbb forex és CFD nyereség tartozik – progresszív skála szerint adóztatja, amely egy állami rátát és egy autonóm közösségi rátát kombinál. Ezek a számok attól függően változnak, hogy hol élsz, mivel minden autonóm közösség az állami alapkulcson felül saját maga határozza meg a skálája részét.
Pontosan ez az oka annak, hogy annyi blogbejegyzés mond ellent egymásnak. Egyesek csak a számítás állami felét idézik. Mások az előző év sávjait keverik az idei küszöbértékekkel, vagy teljesen kihagyják a regionális réteget, és egy olyan egységes nemzeti számot mutatnak be, amely a valóságban nem létezik. Az AEAT hivatalos Renta útmutatója megerősíti, hogy az állami és az autonóm közösségi skálákat külön számítják ki, majd összeadják a tényleges kulcs meghatározásához.
Bevallás előtt ellenőrizd a jelenlegi sávstruktúrát ahelyett, hogy egy tavalyi cikk statikus adatára hagyatkoznál. Néhány módszer erre:
- Számold ki az adódat az AEAT hivatalos Renta szoftverén (Renta WEB) keresztül, amely automatikusan alkalmazza a helyes évet és régiót.
- Ellenőrizd a vonatkozó adóévre kiadott hivatalos kézikönyvet, ne egy korábbi bevallási szezonból gyorsítótárazott verziót.
- Erősítsd meg az autonóm közösséged konkrét kulcsát, mivel Madrid, Katalónia és Andalúzia nem azonos skálát alkalmaz.
- Ha az év közben régiót váltottál, nézd meg, milyen lakóhely-szabályt alkalmaz az AEAT az illetékes közösség meghatározásához.
A helytelen sáv nemcsak pénzbe kerül. Helyesbítési értesítőt válthat ki, a helyesbítési értesítők pedig alaposabb vizsgálatot hívnak el a bevallásod minden más elemére is.
Tőkenyereség vagy gazdasági tevékenység a forex nyereséged?
A saját tőkéjükkel kereskedő kiskereskedők többsége a személyes tőkenyereség kategóriájába esik, amelyet a fentebb leírt módon, a megtakarítási alapon adóztatnak. Ez az alapértelmezett feltételezés a spanyol adójogi gyakorlatban: te egyénként kezeled a saját pénzedet, nem vállalkozást vezetsz. Az AEAT azonban nem veszi magától értetődőnek ezt a besorolást, és azt vizsgálja, hogyan kereskedsz valójában, nem csupán azt, hogyan nevezed magad.
Számos vörös zászló tolja a kereskedőt a „személyes befektető" kategóriából a „gazdasági tevékenység" felé, amelyet általános jövedelemként – nem megtakarítási jövedelemként – adóztatnak, és saját megfelelési terhekkel jár:
- Magas frekvenciájú és volumenű kereskedés, amely inkább teljes munkaidős foglalkozásra emlékeztet, mint alkalmi befektetésre.
- Külső tőke, alkalmazottak vagy formális vállalkozási struktúra használata a kereskedési tevékenység irányításához.
- Kereskedési szolgáltatások hirdetése, mások pénzének kezelése vagy bejegyzett kereskedelmi névvel való működés.
- Szervezett üzleti folyamatok fenntartása – például dedikált irodai tér vagy rendszeres ügyfél-orientált tevékenység –, amelyek meghaladják a személyes portfóliókezelés kereteit.
Ha az AEAT gazdasági tevékenységnek minősíti át a tevékenységedet, a következmények mélyebbek egy eltérő adókulcsnál. Autónomo társadalombiztosítási járulékokat kell fizetned, a levonható kiadások kategóriái megváltoznak, és a jövedelmed már nem részesül a megtakarítási alap laposabb struktúrájának előnyéből. A külföldi befektetési eszközökre vonatkozó spanyolországi útmutató szerint ez a megkülönböztetés különösen releváns a funded accountokon vagy prop cégeknél kereskedők számára, ahol a szerződéses viszony inkább kompenzációra, mint személyes tőkenyereségre hasonlíthat.
Profi tipp: Vezess egy egyszerű írásos naplót a kereskedési mintádról, a frekvenciáról és arról, hogy használsz-e külső tőkét. Ha a tevékenységed valaha megkérdőjeleződik, ez a napló az első védelmi vonalad – és fenntartása semmibe sem kerül.
Ha nem vagy biztos a besorolásodban, egy spanyol adótanácsadóval folytatott konzultáció a bevallási szezon előtt messze olcsóbb, mint egy utólagos átminősítés.
Az adóköteles forex nyereség kiszámítása: levonások és devizaszabályok
Az adóköteles összeg nem a bruttó brókerkifizetésed. Ez egy nettó szám, amelyet a realizált ügyleteidből, a jogos költségek levonásával, következetesen euróra átváltva kell összeállítani.
Jellemzően levonható tételek:
- Brókerjutalékok ügyletenként, amennyiben a kimutatáson igazolni tudod őket.
- Spread-költségek, ahol dokumentáltak és elkülöníthetők a nyers árváltozástól.
- Platform- vagy számlavezetési díjak, amelyek közvetlenül az ügyletek végrehajtásához kapcsolódnak, nem a kereskedési tevékenységtől független általános előfizetési költségek.
- Overnight finanszírozási vagy swap-terhek, amennyiben nyilvántartást vezetsz a felszámított összegről és dátumról.
A devizaátváltás az a terület, ahol sok kereskedő elnagyol, és ahol az AEAT auditorai általában fókuszálnak. Ha a számlád USA-dollárban denominált, minden ügyletet következetes, védhető módszerrel kell euróra átváltani – jellemzően az Európai Központi Bank napi referencia-árfolyamával. Válassz egy konvenciót (napi árfolyam kontra ügyletenként az executionkori árfolyam), és alkalmazd egységesen az egész adóévben. A módszerek közeiben váltogatása – mindig azt választva, amelyik az eredményed szempontjából kedvezőbb – pontosan az a következetlenség, amely felülvizsgálat során figyelmet kelt.
Egy praktikus négylépéses folyamat, amellyel a nyers brókertadatokból bevallásra kész számot kaphatsz:
- Exportáld a bróker teljes nyereség-veszteség kimutatását az adóévre, beleértve minden lezárt pozíciót.
- Sorolj fel minden levonható költséget külön-külön, az egyes tételekhez tartozó alátámasztó dokumentációval együtt.
- Alkalmazd a kiválasztott átváltási módszert minden egyes tranzakcióra, ne csak a nettó végösszegre.
- Vond le az összes költséget a bruttó nyereségből, hogy megkapd a megtakarítási alapba kerülő nettó összeget.
Az AEAT megtakarítási alapra vonatkozó ellentételezési útmutatója egyértelművé teszi, hogy audit során csak a megfelelően alátámasztott számadatok állják meg a helyüket. Egy papírnyom nélküli szám olyan szám, amelyet az AEAT megkérdőjelezhet.
Veszteségek, átviteli szabályok és a 25%-os ellentételezési korlát
A vesztes ügyletek nemcsak fájdalmasak. Helyesen kezelve csökkentik a fizetendő adódat. Az AEAT lehetővé teszi, hogy a negatív megtakarítási egyenlegeket ellentételezzék a nyereségekkel, és az aktuális évben fel nem használható összeg akár négy évig átvihető. Ha elmulasztod a papírmunkát, véglegesen elveszíted ezt a kedvezményt, amint az időablak bezárul.
Az ellentételezés sorrendje is számít. Az AEAT egy előírt sorrendet alkalmaz a megtakarítási alapon belüli nyereségek és veszteségek nettósításakor, és bizonyos ingó tőkéből eredő negatív egyenlegekre 25%-os korlát vonatkozik, amikor ugyanabban a kategóriában lévő egyéb jövedelmekkel szemben érvényesítik őket. Ez a korlát azt jelenti, hogy nem mindig lehet egyetlen rossz negyedév veszteségével teljesen lenullázni egy egész év nyereségét, még akkor sem, ha a veszteség papíron elég nagy lenne erre.
Gyakorlati lépések a kedvezmény megőrzéséhez:
- Minden vesztes ügyletet ugyanúgy rögzíts, ahogy a nyerőket – dátumokkal, összegekkel és átváltási árfolyamokkal.
- Kövesd nyomon, hogy egy korábbi évi veszteségből mennyit használtál már fel, nehogy véletlenül kétszer érvényesítsd.
- A 25%-os korlátot megfelelően alkalmazd, amikor az releváns, ahelyett, hogy azt feltételeznéd, hogy mindig teljes ellentételezés áll rendelkezésre.
- Jelöld meg a naptáradban az átvitt veszteség negyedik évét. Ha ez eltelik, a kedvezmény eltűnik.
Sok kereskedő itt veszít el pénzt, amelyet nem kellett volna elveszítenie. Egy valódi, de nyomon nem követett veszteség valódi veszteség marad, amelyet soha nem használnak fel – ez pedig teljesen ellentétes az átviteli mechanizmus céljával.
Modelo 720: Külföldi brókerszámlák bejelentése
Ha Spanyolországon kívüli brókernél kereskedsz forexszel vagy CFD-del, a Modelo 720 rád is vonatkozhat – az éves Renta bevallásoddal külön. Ez az informatív bevallás három blokkot fed le: külföldi bank- és brókerszámlákat, külföldi értékpapírokat és jogokat (amelyek egyes kereskedési számlaegyenlegeket is tartalmazhatnak), valamint külföldi ingatlanokat.
Általában akkor kell bevallani, ha bármely egyes blokk összesített értéke meghaladja az alkalmazandó bejelentési küszöbértéket. Miután egy adott blokkot egyszer benyújtottál, nem kell minden évben automatikusan újra benyújtani. Az AEAT benyújtási gyakoriságra vonatkozó útmutatója megerősíti, hogy egy blokkot csak akkor kell újra bevallani, ha összesített egyenlege több mint 20 000 euróval nő az utoljára bevallott összeghez képest.
Fontos gyakorlati szempontok:
- Kövesd a három blokkot külön-külön, mivel az egyik küszöbértékének átlépése nem vonja automatikusan maga után a másik bejelentési kötelezettségét.
- Készíts év végi pillanatképet minden külföldi számlaegyenlegről, még akkor is, ha úgy gondolod, hogy nem közelíted meg a küszöbértéket. Könnyebb igazolni, hogy nem kellett bevallani, mint utólag rekonstruálni az előzményeket.
- Ne támaszkodj az interneten keringő elavult bírságösszegekre. Az AEAT saját, Modelo 720-ra vonatkozó GYIK-je megerősíti, hogy a szankciórendszer mostantól az Általános Adótörvény 198. és 199. cikke szerinti általános rezsimet követi, nem a fórumokon ismételgetett, sokkal szigorúbb korábbi rendszert.
- Ha bizonytalan vagy abban, hogy átlépted-e a küszöbértéket, inkább közvetlenül az AEAT-nál vagy egy adószakértőnél erősítsd meg, ne becsléssel dolgozz.
Modelo 100 benyújtása: A számaidtól a bevallásig
Ha megvan a nettó összeg és ismered a besorolásodat, a bevallás lényege annyi, hogy a megfelelő számot a megfelelő mezőbe írod. A forex és CFD kereskedésből származó megtakarítási alapon keletkező nyereségek a Modelo 100 tőkenyereség és -veszteség szakaszába kerülnek, elkülönítve az általános jövedelemtől, mint pl. a fizetéstől, vagy az esetlegesen átminősített kereskedési tevékenységtől.
Kövesd ezt a sorrendet, amikor leülsz a bevalláshoz:
- Vedd elő a nettó nyereség- vagy veszteségösszeget az egyeztetett brókeres nyereség-veszteség kimutatásodból és az átváltási munkafüzetedből.
- Írd be a megtakarítási alap tőkenyereség szakaszába, először alkalmazva a korábbi évekből átvitt esetleges veszteség-ellentételezéseket.
- A benyújtás előtt – ne utána – ellenőrizd az összeget a saját munkalapoddal szemben.
- Őrizd meg az összes alátámasztó dokumentumot arra az esetre, ha az AEAT később igazolást kér.
A minimálisan megőrzendő iratok közé tartozik: a teljes bróker kimutatás az évre, a napi vagy ügyletenként rögzített devizaátváltási napló, a díjak és swap-terhek igazolásai, valamint időszakos számlaegyenleg-pillanatképek. Az ésszerű megőrzési idő legalább négy év, igazodva a veszteségek átviteli időablakához, bár sok tanácsadó hosszabb megőrzést javasol, tekintettel arra, hogy egy audit alkalmanként messzebbre is visszanyúlhat.
Profi tipp: Mentsd el a bróker havi kimutatásait azok kibocsátásának napján, ne adóbevalláskkor. Egy teljes év ügyleteit márciusban emlékezetből rekonstruálni az a mód, ahogy kis hibák bevallási tévedéssé válnak.
Ha a benyújtás után hibát fedez fel, Spanyolország lehetővé teszi egy helyesbítő pótbevallás benyújtását. A késői vagy hibás bevallás pótdíjakat vonhat maga után, amelyek annál nagyobbak, minél tovább húzódik a helyesbítés – ezért a hibákat a felfedezésük pillanatában javítsd ki, ne várd meg a következő bevallási szezont.
Két kidolgozott példa: Kiskereskedelem és funded account kifizetések
A példa: Kiskereskedő dollárban denominált számlával.
- Az évre vonatkozó összes lezárt ügylet bruttó nyeresége 12 000 USD egy USD-alapú brókernél.
- A jutalékok és dokumentált swap-terhek összesen 800 USD-t tesznek ki, így a nettó USD-nyereség 11 200 USD.
- Az év során következetesen alkalmazott ECB referencia-árfolyamokkal átváltva euróban denominált nettó nyereség keletkezik.
- Ez az euróösszeg kerül be a megtakarítási alapba, és a kereskedő sávjára, illetve autonóm közösségére alkalmazandó progresszív skála szerint adózik.
Megőrzendő dokumentáció: teljes ügyleti napló, jutalék- és swap-kimutatások, és minden bejegyzésnél az alkalmazott átváltási árfolyam forrása.
B példa: Funded account vagy prop céges kifizetés.
- Egy kereskedő kifizetést kap egy funded trading programtól, miután átment az értékelésen és teljesítette a profit targeteket.
- Az, hogy ez a kifizetés tőkenyereségnek vagy gazdasági tevékenységből származó jövedelemnek minősül-e, a szerződési feltételektől és a megállapodás felépítésétől függ.
- Ha a viszony inkább szolgáltatásért kapott kompenzációra hasonlít, mint személyes tőkenyereségre, az átminősítési kockázat jelentősen megnő.
- A kereskedőnek meg kell őriznie a finanszírozási megállapodást, a kifizetési előzményeket és minden levelezést, amely leírja a viszony jellegét.
Ez a példa illusztrálja a korábban tárgyalt besorolási elvet: a számla neve sokkal kevésbé számít, mint a megállapodás lényege.
Auditot túlélő nyilvántartási rendszer felépítése
Egy egyszerű, évente egyszer frissített munkafüzet elvégzi a legtöbb munkát a veszteség-ellentételezés és az audit-felkészültség terén. Ezekkel a mezőkkel strukturáld: adóév, nyitó átviteli egyenleg, az évben realizált veszteségek, nyereséggel szemben felhasznált veszteségek, fennmaradó átviteli egyenleg, és az az utolsó év, ameddig az egyenleg felhasználható.
A bróker kimutatásait PDF formátumban, az ügyleti naplókat CSV fájlként tárold, évvel és brókernévvel elnevezve a gyors visszakeresés érdekében. Egy ilyen mappastruktúra: „2026_BrókerNév_Kimutatások" és „2026_ÜgyletiNapló_CSV" – órákat takarít meg, amikor bevalláskor össze kell gyűjteni a dokumentációt.
| Munkafüzet mező | Mit követ nyomon |
|---|---|
| Adóév | Az a bevallási időszak, amelyre a sor vonatkozik |
| Nyitó átviteli egyenleg | Az évbe belépő fel nem használt veszteségegyenleg |
| Realizált veszteségek | Az év folyamán keletkezett új veszteségek |
| Felhasznált veszteségek | Az adott évben nyereséggel szemben ellentételezett összeg |
| Fennmaradó átviteli egyenleg | A jövőbeli évekre még rendelkezésre álló egyenleg |
| Utolsó felhasználható év | Az utolsó év, amelyre ez az egyenleg érvényesíthető |
A Modelo 720 figyelemmel kísérését tartsd elkülönítve a Renta-számításoktól. Eltérő szabályokat és eltérő küszöbértékeket követnek, és a kettő egyetlen követési lapra keverése pontosan a legrosszabb pillanatban okoz zavart.
Trader Gibkey nézőpontja: Miért jobb a könyvelés, mint a pánik?
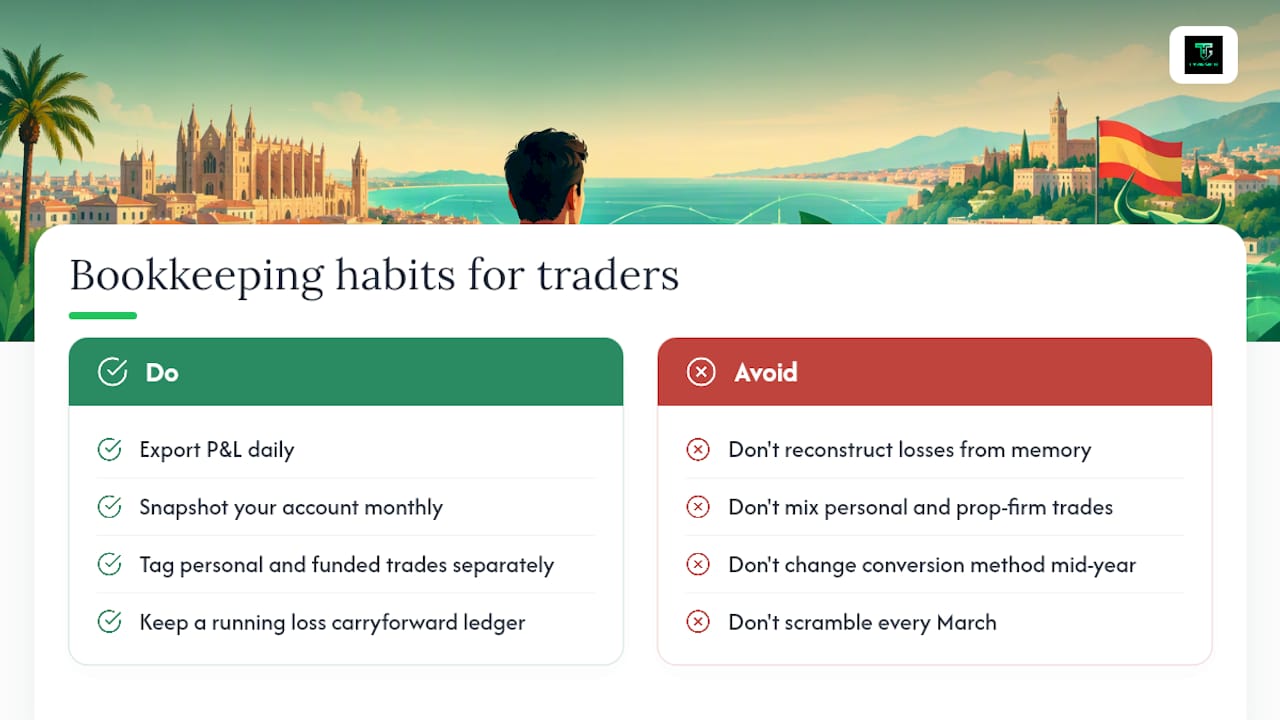
Azt tapasztaltuk, hogy ami megkülönbözteti a rendesen bevalló kereskedőket a márciusban kapkodóktól: a rendesen bevalló kereskedők a nyereség-veszteség kimutatást az ügylet részének tekintik, nem utógondolatnak. Exportálják minden nap. Havi pillanatképet készítenek a számlájukról. Ez tíz percet vesz igénybe, és azt jelenti, hogy mire a bevallási szezon elkezdődik, az adóbevallásuk lényegében már kész.
Néhány szokás, amelyeket érdemes beépíteni a rutinodba: külön jelöld meg a személyes tőkével végzett ügyleteket a funded account vagy prop céges pénzáramoktól, egyszer jegyezd fel a devizaátváltási módszeredet, és tartsd be egész évben, és vezess folyamatos veszteség-átviteli főkönyvet ahelyett, hogy minden tavaszon emlékezetből rekonstruálnád. Ehhez nincs szükség új szoftverre. Fegyelemre van szükség – ugyanarra a fegyelemre, amely egy kereskedési számlát életben tart egy veszteségsorozaton át.
Ha mélyebben szeretnéd megismerni, hogyan kapcsolódnak ezek a szokások a tényleges nyereség- és veszteségkezeléshez, a forex kereskedésből reálisan elérhető jövedelemről szóló útmutatónk végigveszi a kereskedők által ténylegesen tapasztalt számokat. Ha a kereskedésed más eszközosztályokat is érint, a kriptonyereségek utáni adókötelezettségekről szóló összefoglalónk hasonló bevallási logikát tárgyal, amely piacokon átívelően alkalmazható.
A precíz kereskedés és a precíz könyvelés nem különálló készség. Ugyanaz a készség, kétszer alkalmazva.
Azok a kereskedők, akik komolyan szeretnének ilyen strukturált, price action-alapú megközelítést felépíteni – 18 évet meghaladó élő piaci tapasztalat támogatásával –, felfedezheti a Trader Gibkey mentorálási és kurzus lehetőségeit, köztük a Price Action (Core) tervet havi 149 font áron, a New Generation Liquidity tervet évi 349 euróért, vagy az egyszeri mentorálási foglalkozást 149 euróért azon kereskedők számára, akik közvetlen, egyéni visszajelzést szeretnének a stratégiájuk bővítése előtt.
— Gabriel
Hol ellenőrizd ezeket a szabályokat bevallás előtt?
A statikus cikkek elavulnak. Az adósávok, küszöbértékek és bevallási szabályok nem maradnak változatlanok évről évre, ezért az alábbiakat kiindulópontnak, ne végső szónak tekintsd:
- Az AEAT Renta számítási kézikönyve megerősíti az aktuális évi megtakarítási alap sávjait és az állami versus regionális mechanikát.
- Az AEAT ellentételezési útmutatója meghatározza az átviteli és ellentételezési sorrendet.
- A Modelo 720 GYIK oldalai magyarázzák a küszöbértékeket, a benyújtási gyakoriságot és a jelenlegi szankciórendszert.
Mindig ellenőrizd az adatokat az aktuális adóévre vonatkozóan, ne egy korábbi bevallási szezonból elmentett könyvjelző alapján.
Ez a cikk általános tájékoztatást nyújt, és nem helyettesíti egy képzett pénzügyi tanácsadó véleményét. Mielőtt a leírtakon alapuló döntést hoznál, konzultálj képzett pénzügyi szakemberrel a saját körülményeidről.
Források
- AEAT — Renta 2025: számítási útmutató és főbb változások
- AEAT — Negatív tételek ellentételezése (IRPF 2025)
- AEAT — Modelo 720: GYIK a bírságokról és jogi hatásokról
- International Taxation Spain — ETF és külföldi alapok útmutatója
GYIK
Kell-e adót fizetni a forex kereskedés után Spanyolországban?
Igen. A spanyol adóügyi illetőségű, személyes tőkével kereskedő befektetők realizált forex és CFD nyereségeit általában az IRPF megtakarítási alapján tőkenyereségként adóztatják. A veszteségek ellentételezhetők a nyereségekkel, és akár négy évig átvithetők.
Hogyan adózik a forex jövedelem, ha külföldi brókert használok?
A nyereségeid akkor is az éves Renta bevallásod megtakarítási alapjába kerülnek. Emellett előfordulhat, hogy a Modelo 720-on keresztül be kell jelentened magát a külföldi számlát, ha meghaladja az alkalmazandó küszöbértéket.
Adóköteles-e a külföldi jövedelem Spanyolországban?
Igen, a spanyol adóügyi illetőségű személyek világjövedelmük után adóznak, beleértve a külföldi brókereknél keletkezett nyereségeket. Ami a külföldi számlákkal változik, az a Modelo 720 szerinti kiegészítő bejelentési kötelezettség, nem maga az alapul szolgáló nyereség adókötelezettsége.