Igen, a személyes tőkéből végzett forex és CFD kereskedés realizált nyereségét Spanyolországban általában az IRPF megtakarítási alapba kell bevallani tőkenyereségként. Az adót a progresszív megtakarítási skála alapján kell megfizetni a nettó nyereség után, ellenőrizni kell, hogy a Modelo 720 vonatkozik-e az adott küszöbértéket meghaladó külföldi brókerei számlákra, és figyelni kell az esetleges autónomo átsorolásra, ha a kereskedési tevékenységed inkább vállalkozásra, mint személyes befektetésre hasonlít.
Röviden:
- A forex nyereséget progresszív skála alapján adózzák, amely az állami és a regionális kulcsokat kombinálja – ezek az autonóm közösségtől és az adóévtől függően változnak.
- A legtöbb retail kereskedőt személyes befektetőként sorolják be, de a nagy volumenű, magas frekvenciájú vagy külső tőkéből folytatott kereskedés gazdasági tevékenységnek minősülhet, ami további kötelezettségekkel jár.
- Levonható költségek közé tartoznak a brókeri jutalékok, spread-költségek, számlakezelési díjak és dokumentált swap-terhek, amelyekhez következetes euró-átváltási árfolyamokat kell alkalmazni a pontos bevalláshoz.
- A veszteségek az adott évben szembeállíthatók a nyereségekkel, és legfeljebb négy évig átvihető – a nem dokumentált veszteségek azonban elvesznek.
- A külföldi számlákat Modelo 720 keretében kell bejelenteni, ha összesített értékük meghaladja a meghatározott küszöbértéket; a bírságok elkerüléséhez az év végi számlaegyenlegeket dokumentálni kell.
Tartalomjegyzék
- Forex Adózás Spanyolországban: Milyen Kulcsok Vonatkoznak, és Miért Számít az Év?
- Tőkenyereség vagy Gazdasági Tevékenység a Forex Nyereséged?
- Az Adóköteles Forex Nyereség Kiszámítása: Levonások és Devizaszabályok
- Veszteségek, Átviteli Szabályok és a 25%-os Beszámítási Korlát
- Modelo 720: Külföldi Brókeri Számlák Bejelentése
- Modelo 100 Benyújtása: A Számaidtól a Bevallásig
- Két Kidolgozott Példa: Retail Kereskedés és Funded Számla Kifizetések
- Auditálást Túlélő Nyilvántartási Rendszer Felépítése
- Trader Gibkey Perspektívája: Miért Jobb a Könyvelés, Mint a Pánik
- Hol Ellenőrizd a Szabályokat Bevallás Előtt
- Források
- GYIK
Forex Adózás Spanyolországban: Milyen Kulcsok Vonatkoznak, és Miért Számít az Év?
Spanyolország a megtakarítási alap bevételeit – amelybe a legtöbb forex és CFD nyereség tartozik – progresszív skála alapján adóztatja, amely egy állami kulcsot és egy autonóm közösségi kulcsot kombinál. Ezek a számok attól függően változnak, hogy hol élsz, mivel minden autonóm közösség saját maga határozza meg a skála rá eső részét az állami alapszabályozáson felül.
Pontosan ezért nem értenek egyet egymással a különböző blogok táblázatai. Néhányan csak a számítás állami felét idézik. Mások egy korábbi év sávjait keverik az idei küszöbértékekkel, vagy teljesen kihagyják a regionális réteget, és egy olyan nemzeti összesített számot mutatnak be, amely a gyakorlatban nem létezik. Az AEAT hivatalos Renta útmutatója megerősíti, hogy az állami és az autonóm közösségi skálákat külön számítják ki, majd összeadják a tényleges adókulcs meghatározásához.
Bevallás előtt ellenőrizd az aktuális sávszerkezetet ahelyett, hogy egy tavalyi cikk statikus adatában bíznál. Néhány módszer erre:
- Futtasd végig a számaidat az AEAT hivatalos Renta szoftverén (Renta WEB), amely automatikusan alkalmazza a megfelelő évet és régiót.
- Ellenőrizd a vonatkozó adóévre kiadott kézikönyvet egy korábbi bevallási időszak gyorsítótárazott változata helyett.
- Erősítsd meg az autonóm közösséged egyedi kulcsát, mivel Madrid, Katalónia és Andalúzia nem alkalmaz azonos skálákat.
- Ha az év közepén régiót váltottál, nézd meg, milyen lakóhelyszabályt alkalmaz az AEAT az illetékes közösség meghatározásához.
A hibás sáv alkalmazása nem csupán pénzbe kerül. Helyesbítési értesítőt válthat ki, a helyesbítési értesítők pedig alaposabb vizsgálatot vonnak maguk után a bevallás minden más tételére vonatkozóan.
Tőkenyereség vagy Gazdasági Tevékenység a Forex Nyereséged?
A legtöbb, saját tőkéjét használó retail kereskedő a személyes tőkenyereség kategóriájába esik, amelyet a fent leírt megtakarítási alapban adóznak. Ez az alapértelmezett feltételezés a spanyol adójog szerint: magánszemélyként kezeled a saját pénzedet, nem vállalkozást vezetsz. Az AEAT azonban nem veszi készpénznek ezt a besorolást, hanem azt vizsgálja, hogyan kereskedsz valójában – nem azt, hogyan nevezed magad.
Számos figyelmeztető jel mutathat egy kereskedőt a „személyes befektető" kategóriából a „gazdasági tevékenység" felé, amelyet általános jövedelemként adóznak a megtakarítási jövedelem helyett, és saját megfelelési kötelezettségekkel jár:
- Magas frekvenciájú és volumenű kereskedés, amely inkább teljes munkaidős foglalkozásra, mint alkalmi befektetésre emlékeztet.
- Külső tőke, alkalmazottak vagy formális üzleti struktúra használata a kereskedési tevékenység folytatásához.
- Kereskedési szolgáltatások hirdetése, mások pénzének kezelése vagy bejegyzett cégnév alatt végzett tevékenység.
- Szervezett üzleti folyamatok fenntartása – például dedikált irodahelyiség vagy rendszeres, ügyfeleknek szóló tevékenység –, amelyek meghaladják a személyes portfóliókezelést.
Ha az AEAT gazdasági tevékenységnek minősíti át a tevékenységedet, a következmények mélyebbek egy egyszerű adókulcs-változásnál. Autónomo társadalombiztosítási járulék-kötelezettség keletkezik, a levonható kiadási kategóriák megváltoznak, és a jövedelmed már nem részesül a megtakarítási alap laposabb szerkezetének előnyéből. A spanyolországi külföldi befektetési eszközökre vonatkozó útmutatás szerint ez a megkülönböztetés különösen fontos azoknak a kereskedőknek, akik funded számlákon vagy prop cégeken keresztül kapnak kifizetést, ahol a szerződéses kapcsolat inkább díjazásra, mint személyes tőkenyereségre hasonlíthat.
Tipp: Vezess egy egyszerű írásos naplót a kereskedési szokásaidról, a kereskedési frekvenciáról és arról, hogy használsz-e külső tőkét. Ha valaha megkérdőjelezik a tevékenységedet, ez a napló az első védelmi vonalad – és fenntartása semmibe sem kerül.
Ha nem vagy biztos a besorolásodban, egy spanyol adótanácsadóval való konzultáció a bevallási időszak előtt jóval olcsóbb, mint egy utólagos átsorolás következményeivel szembenézni.
Az Adóköteles Forex Nyereség Kiszámítása: Levonások és Devizaszabályok
Az adóköteles összeg nem a bruttó brókeri kifizetésed. Ez egy nettó szám, amelyet a realizált ügyleteidből, a jogos költségek levonásával és következetes euró-átváltással kapunk.
Levonható tételek jellemzően:
- Brókeri jutalékok ügyletenként, amelyeket ki tudsz mutatni a kimutatásodon.
- Spread-költségek, ahol dokumentáltak és elkülöníthetők a nyers árfolyammozgástól.
- Platform- vagy számlakezelési díjak, amelyek közvetlenül az ügyletek végrehajtásához kapcsolódnak, nem általános, a kereskedési tevékenységhez nem köthető előfizetési költségek.
- Overnight finanszírozási vagy swap-terhek, feltéve, hogy megőrzöd a felszámított összeget és dátumot igazoló nyilvántartást.
A devizaátváltás az a terület, ahol sok kereskedő pontatlan lesz – és ahol az AEAT ellenőrei jellemzően fókuszálnak. Ha a számlád USA-dollárban van denominálva, minden ügyletet euróba kell átváltanod egy következetes, védhető módszer alapján – általában az Európai Központi Bank napi referencia-árfolyamán. Válassz egy konvenciót (napi árfolyam vagy ügyletenként a végrehajtás pillanatában érvényes árfolyam), és alkalmazd egységesen az egész adóévben. A módszerek évközbeni váltogatása – attól függően, melyik mutató kedvezőbb –, az a fajta következetlenség, ami felülvizsgálat során figyelmet vonz.
Egy gyakorlati négylépéses folyamat a nyers brókeri adatoktól a bevallásra kész számig:
- Exportáld a teljes brókeri nyereség-veszteség kimutatásodat az adóévre vonatkozóan, beleértve minden lezárt pozíciót.
- Sorakoztass fel minden levonható költséget külön-külön, mindegyikhez csatolva az alátámasztó dokumentációt.
- Alkalmazd a választott átváltási módszert minden egyes tranzakcióra, nem csupán a nettó összegre.
- Vond le a teljes költséget a bruttó nyereségből, hogy megkapd a megtakarítási alapba kerülő nettó számot.
Az AEAT megtakarítási alap kompenzációs útmutatója egyértelművé teszi, hogy ellenőrzés során csak megfelelően alátámasztott számok állják meg a helyüket. Egy papírnyomvonal nélküli szám olyan szám, amelyet az AEAT megkérdőjelezhet.
Veszteségek, Átviteli Szabályok és a 25%-os Beszámítási Korlát
A veszteséges ügyletek nemcsak fájdalmasak. Ha megfelelően kezeled őket, csökkentik a fizetendő adót. Az AEAT lehetővé teszi a negatív megtakarítási egyenlegek nyereségekkel való szembeállítását, és az adott évben fel nem használt összeg legfeljebb négy évre átvihető. Ha elmulasztod a papírmunkát, ez a kedvezmény véglegesen elvész, amint az időablak bezárul.
A beszámítás sorrendje is számít. Az AEAT előírt sorrendet alkalmaz a megtakarítási alapon belüli nyereségek és veszteségek nettósításakor, és bizonyos ingó tőkéből származó negatív egyenlegekre 25%-os korlát vonatkozik, amikor ugyanazon kategórián belüli más jövedelemtípusokkal szembeállítják őket. Ez a korlát azt jelenti, hogy egyetlen rossz negyedévvel nem törölheted ki az egész éves nyereséget – még akkor sem, ha a veszteség papíron elegendő lenne ehhez.
Gyakorlati lépések a kedvezmény megőrzéséhez:
- Rögzíts minden veszteséges ügyletet ugyanúgy, ahogy a nyerőket – dátumokkal, összegekkel és átváltási árfolyamokkal.
- Kövesd nyomon, hogy egy korábbi évi veszteségből mennyit használtál már fel, hogy ne véletlenül kétszer igényeld.
- Alkalmazd helyesen a 25%-os korlátot, ha releváns, ahelyett, hogy mindig teljes beszámíthatóságot feltételeznél.
- Jelöld meg az átvitt veszteség negyedik évét a naptáradban. Ha ez eltelik, a kedvezmény megszűnik.
Sok kereskedő itt veszít olyan pénzt, amelyet nem kellett volna elveszítenie. Egy valós, dokumentálatlan veszteség olyan valós veszteség, amelyet soha nem használnak fel – ami teljesen megfosztja az átviteli mechanizmust a céljától.
Modelo 720: Külföldi Brókeri Számlák Bejelentése
Ha Spanyolországon kívüli brókernél kereskedsz forex-szel vagy CFD-del, a Modelo 720 vonatkozhat rád – az éves Renta bevallástól elkülönülten. Ez az információs bevallás három blokkot fed le: külföldi bank- és brókeri számlák, külföldi értékpapírok és jogok (amelyek bizonyos kereskedési számla-állományokat is tartalmazhatnak), valamint külföldi ingatlanok.
Általában akkor kell beadni, ha bármelyik blokk összesített értéke meghaladja a vonatkozó bejelentési küszöbértéket. Miután egy adott blokkra vonatkozóan benyújtottad a bevallást, nem kell automatikusan évente újra benyújtanod. Az AEAT benyújtási gyakoriságra vonatkozó útmutatása megerősíti, hogy egy blokkot csak akkor kell újra bejelenteni, ha annak összesített egyenlege több mint 20 000 euróval nőtt az utoljára bejelentett értékhez képest.
Fontos gyakorlati szempontok:
- Kövesd nyomon mindhárom blokkot külön-külön, mivel az egyiken a küszöb átlépése nem vonja automatikusan maga után a másik blokk bejelentési kötelezettségét.
- Készíts év végi pillanatfelvételt minden külföldi számlaegyenlegről, még akkor is, ha úgy gondolod, nem közelíted meg a küszöböt. Könnyebb bizonyítani, hogy nem kellett beadnod, mint utólag rekonstruálni az előzményeket.
- Ne támaszkodj az online-n keringő elavult bírságösszegekre. Az AEAT saját Modelo 720 GYIK-ja megerősíti, hogy a szankciórendszer most az általános adótörvény 198. és 199. cikke alapján a normál szankciós rendszert követi – nem a korábbi, fórumokról visszaköszönő, sokkal szigorúbb bírságrendszert.
- Ha bizonytalan vagy abban, hogy átléped-e a küszöböt, közvetlenül az AEAT-tól vagy adószakértőtől kérj megerősítést becslés helyett.
Modelo 100 Benyújtása: A Számaidtól a Bevallásig
Ha megvan a nettó összeg és ismered a besorolásod, a benyújtás lényege a helyes szám helyes mezőbe kerülése. A forex és CFD kereskedésből származó megtakarítási alap nyereségek a Modelo 100 tőkenyereség és -veszteség részébe kerülnek, elkülönítve az általános jövedelmektől, mint például a fizetéstől, vagy esetlegesen az átsorolt kereskedési tevékenységtől.
Kövesd ezt a sorrendet, amikor leülsz bevallást készíteni:
- Vedd elő a nettó nyereség vagy veszteség számát az egyeztetett brókeri P&L-ből és az átváltási munkafüzetből.
- Add meg a megtakarítási alap tőkenyereség részében, először alkalmazva az előző évekről átvitt esetleges veszteségeket.
- Ellenőrizd az összeget a saját munkalapodhoz képest benyújtás előtt – nem utána.
- Őrizd meg az összes alátámasztó dokumentumot, ha az AEAT később igazolást kér.
A minimálisan megőrzendő iratok: az évre vonatkozó teljes brókeri kimutatások, a napi vagy ügyletenként vezetett devizaátváltási napló, a díjak és swap-terhek igazolásai, valamint időszakos számlaegyenleg-pillanatfelvételek. Ésszerű megőrzési időszak legalább négy év, a veszteségek átviteli időablakával összhangban – bár sok tanácsadó hosszabb megőrzést javasol, figyelembe véve, hogy egy ellenőrzés milyen messzire nyúlhat vissza.
Tipp: Mentsd el a bróker havi kimutatásait a kiállítás napján – ne adóidőszakban. Egy teljes éves kereskedési előzmény emlékezetből való rekonstruálása márciusban az a módszer, ahogy kis hibák bevallási tévedésekké válnak.
Ha a benyújtás után hibát fedezel fel, Spanyolország lehetőséget nyújt korrekciós kiegészítő bevallásra. A késedelmes vagy hibás benyújtás pótdíjakat vonhat maga után, amelyek annál nagyobbak, minél tovább húzódik a helyesbítés – szóval a hibákat azonnal javítsd, amint észreveszed őket, ne várd meg a következő bevallási időszakot.
Két Kidolgozott Példa: Retail Kereskedés és Funded Számla Kifizetések
A példa: Retail kereskedő dollárban denominált számlával.
- Az éves lezárt ügyletek 12 000 USD bruttó nyereséget mutatnak egy USD-alapú brókeri számlán.
- A jutalékok és dokumentált swap-terhek összege 800 USD, ami 11 200 USD nettó USD nyereséget hagy.
- Az alkalmazható EKB referencia-árfolyamokon, az egész évre következetesen alkalmazva végzett átváltás euróban denominált nettó nyereséget eredményez.
- Ez az euró összeg kerül a megtakarítási alapba, és a kereskedő sávja és autonóm közössége alapján alkalmazható progresszív skála kulcsa szerint adózik.
Megőrzendő dokumentáció: teljes ügyleti napló, jutalék- és swap-kimutatások, valamint minden egyes tételnél az alkalmazott átváltási árfolyam forrása.
B példa: Funded számla vagy prop cég kifizetése.
- Egy kereskedő kifizetést kap egy funded kereskedési programtól, miután átment az értékelésen és teljesítette a profit-célokat.
- Az, hogy ez a kifizetés tőkenyereségnek vagy gazdasági tevékenységből származó bevételnek minősül-e, a szerződéses feltételektől és a megállapodás struktúrájától függ.
- Ha a kapcsolat inkább szolgáltatásért járó díjazásra hasonlít, mint személyes tőkenyereségre, az átsorolás kockázata jelentősen nő.
- A kereskedőnek meg kell őriznie a finanszírozási megállapodást, a kifizetési előzményeket és minden levelezést, amely leírja a kapcsolat jellegét.
Ez a példa szemlélteti a korábban tárgyalt besorolási elvet: a számla megnevezése jóval kevésbé számít, mint a megállapodás tényleges tartalma.
Auditálást Túlélő Nyilvántartási Rendszer Felépítése
Egy egyszerű, évente egyszer frissített munkafüzet elvégzi a nehéz munkát nagy részét a veszteség-kedvezmény és az auditálási felkészültség terén. Szerkeszd meg a következő mezőkkel: adóév, nyitó átviteli egyenleg, az évben realizált veszteségek, nyereséggel szembeállított veszteségek, fennmaradó átviteli egyenleg, és az utolsó év, amelyben az egyenleg felhasználható.
Tárolj brókeri kimutatásokat PDF formátumban és kereskedési naplókat CSV-fájlként, évenkénti és brókeri névvel elnevezve a gyors visszakereséshez. Egy olyan mappastruktúra, mint a „2026_BrokerNeve_Kimutatások" és „2026_KereskedesiNaplo_CSV", órákat takarít meg, amikor bevallási időszakban össze kell gyűjtened a dokumentációt.
| Munkafüzet mező | Mit követ nyomon |
|---|---|
| Adóév | A sor által lefedett bevallási időszak |
| Nyitó átviteli egyenleg | Az évet nyitó fel nem használt veszteségegyenleg |
| Realizált veszteségek | Az év során keletkezett új veszteségek |
| Felhasznált veszteségek | Az adott évben nyereséggel szembeállított összeg |
| Fennmaradó átviteli egyenleg | A következő évekre még felhasználható egyenleg |
| Utolsó felhasználható év | Az utolsó év, amelyben az egyenleg igényelhető |
Tartsd a Modelo 720 figyelemmel kísérését külön nyilvántartásban a Renta számításaidtól. Különböző szabályokat és különböző küszöbértékeket követnek, és a kettőt egyetlen nyomonkövetési lapra keverve pontosan a legrosszabb pillanatban keletkezik zavar.
Trader Gibkey Perspektívája: Miért Jobb a Könyvelés, Mint a Pánik
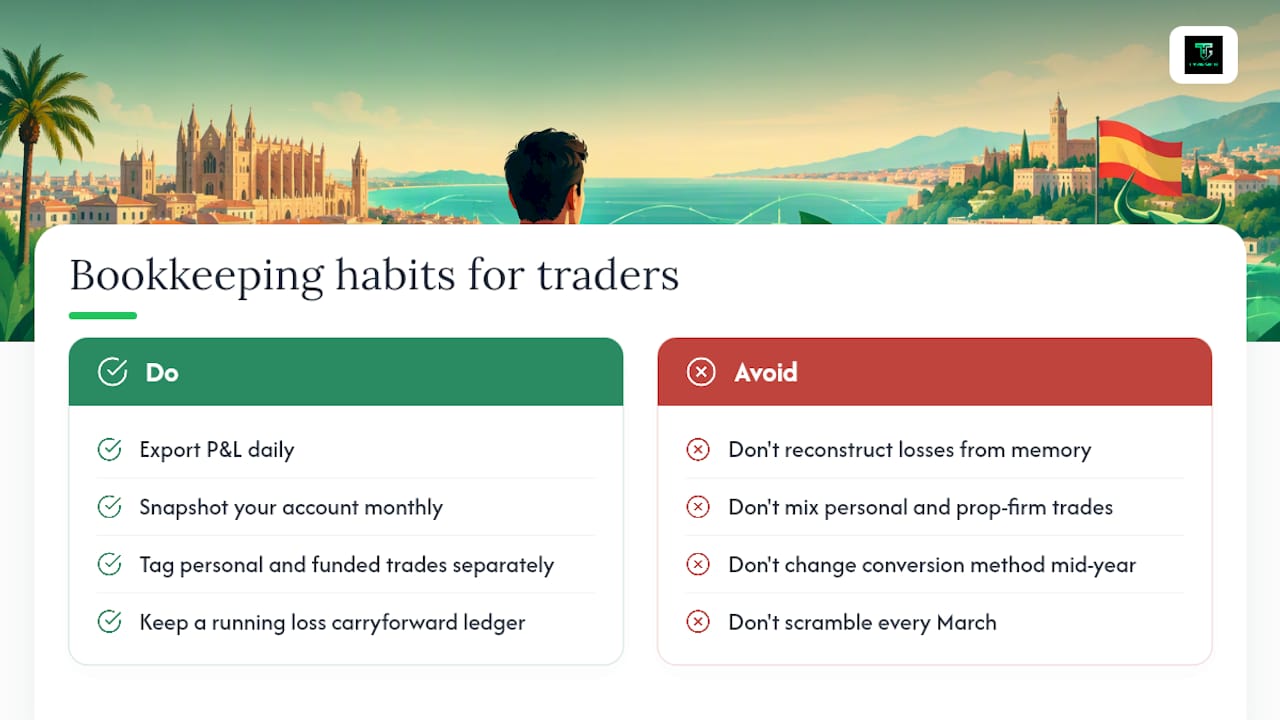
Íme, amit tapasztaltunk: a rendezetten bevalló kereskedőket a minden márciusban kapkodóktól az különbözteti meg, hogy a tiszta bevalló kereskedők a P&L-t az ügylet részének tekintik – nem utógondolatnak. Napi szinten exportálják. Havonta pillanatfelvételt készítenek a számlájukról. Ez tíz percet vesz igénybe, és azt jelenti, hogy a bevallásuk lényegében elkészül, mire a bevallási időszak elkezdődik.
Néhány érdemes szokás a rutinodba beépíteni: jelöld meg a személyes tőkével végzett ügyleteket elkülönítve a funded számla vagy prop cég pénzfolyamoktól, egyszer jegyezd fel a devizaátváltási módszeredet, és tartsd meg egész évben, és vezess folyamatos veszteség-átviteli főkönyvet ahelyett, hogy minden tavasszal emlékezetből rekonstruálnád. Mindez nem igényel új szoftvert. Fegyelmet igényel – ugyanolyan fegyelmet, ami egy kereskedési számlát életben tart egy veszteséges sorozaton át.
Ha mélyebben szeretnéd megérteni, hogyan kapcsolódnak ezek a szokások a tényleges nyereség- és veszteségkezeléshez, útmutatónk a forex kereskedéssel reálisan elérhető keresetről bemutatja azokat a számokat, amelyekkel a kereskedők valóban találkoznak. Ha kereskedésed más eszközosztályokat is érint, a kriptonyereség utáni adókötelezettségről szóló összefoglalónk hasonló bevallási logikát tárgyal, amely piacok széles körére alkalmazható.
A szilárd kereskedés és a szilárd könyvelés nem különálló készség. Ugyanaz a készség, kétszer alkalmazva.
Azok a kereskedők, akik komolyan veszik az ilyen strukturált, price action-alapú megközelítés kiépítését – amelyet 18 éves élő piaci tapasztalat támaszt alá –, megismerhetik Trader Gibkey mentoring- és tanfolyam-lehetőségeit, beleértve a Price Action (Core) csomagot havi 149 fontért, a New Generation Liquidity csomagot évi 349 euróért, vagy az egyéni mentoring-konzultációt 149 euróért azoknak a kereskedőknek, akik közvetlen, személyes visszajelzést szeretnének stratégiájuk bővítése előtt.
— Gabriel
Hol Ellenőrizd a Szabályokat Bevallás Előtt
A statikus cikkek elavulnak. Az adósávok, küszöbértékek és bevallási szabályok nem maradnak változatlanok évről évre, ezért a következőket kiindulópontként – nem végső forrásként – kezeld:
- Az AEAT Renta számítási kézikönyve megerősíti az aktuális évi megtakarítási alap sávjait és az állami versus regionális mechanikát.
- Az AEAT kompenzációs útmutatója meghatározza az átviteli és beszámítási sorrenddel kapcsolatos szabályokat.
- A Modelo 720 GYIK oldalak magyarázzák a küszöbértékeket, a benyújtási gyakoriságot és az aktuális szankciós keretet.
Mindig ellenőrizd az adatokat az aktuális adóévre vonatkozóan, ne egy korábbi bevallási időszakból elmentett könyvjelzőre támaszkodva.
Ez a cikk általános tájékoztatást nyújt, és nem helyettesíti képzett pénzügyi tanácsadótól kapott szakmai véleményt. Cselekvés előtt konzultálj képzett pénzügyi szakemberrel a saját körülményeidről.
Források
- AEAT — Renta 2025: számítási útmutató és főbb változások
- AEAT — Negatív tételek kompenzálása (IRPF 2025)
- AEAT — Modelo 720: GYIK a szankciókról és jogi hatásokról
- International Taxation Spain — ETF és külföldi alapok útmutatója
GYIK
Kell-e adót fizetni a forex kereskedés után Spanyolországban?
Igen. A személyes tőkével kereskedő spanyol adórezidensek realizált forex és CFD nyereségét általában az IRPF megtakarítási alapban tőkenyereségként adóztatják. A veszteségek szembeállíthatók a nyereségekkel, és legfeljebb négy évre átvihetők.
Hogyan adózik a forex bevétel, ha külföldi brókert használok?
A nyereséged az éves Renta bevalláson a megtakarítási alapba kerül. Külön kötelezettségként szükséges lehet a Modelo 720 benyújtása a külföldi számla bejelentéséhez, ha az meghaladja az alkalmazandó küszöbértéket.
Adóköteles-e Spanyolországban a külföldi bevétel?
Igen, a spanyol adórezidensek világszintű jövedelmük után adóznak, beleértve a külföldi brókereknél elért nyereséget. A külföldi számláknál csupán a Modelo 720 szerinti kiegészítő bejelentési kötelezettség jelenik meg – nem az, hogy az alapul szolgáló nyereség adóköteles-e.
Ajánlott
- 15% SZJA, Nincs SZOCHO: Magyarország Forex Adózás 2026 – Év Végi Folyamat
- Ne Hagyd Ki a 3 000 Fontos Kedvezményt: Egyesült Királyság Forex Adószabályok 2026
- Forex Kereskedés Adózása: Hogyan Sorolja Be a Nyereségedet a HMRC
- Őrizz Meg Öt Évi Nyilvántartást: Spread Betting Adózás az Egyesült Királyság Kereskedői Számára