A veszteségkerülés miatt egy veszteség nagyjából kétszer olyan fájdalmas, mint amennyire jó egy ugyanakkora nyereség, és ez az egyensúlytalanság csendesen szivárogtatja ki az edge-et a kereskedési számládból. A diszpozíciós hatásként jelenik meg: a nyerők korai eladása és a vesztők túl hosszú tartása. A megoldás nem az akaraterő. Hanem a mérés, plusz előre elkötelezett kiszállási szabályok, amelyek kiveszik a döntést a kezedből, mielőtt az érzelem szavazhatna.
Röviden:
- Azok a kereskedők, akik veszteségkerülés miatt tovább tartják a vesztőket, mint a nyerőket, azt kockáztatják, hogy egy nyereséges rendszert vesztessé tesznek, akár 5 százalékkal csökkentve az éves hozamot.
- A tartási idő arány, a stop loss betartás és az MFE rések mérése felfedi, milyen gyakran szállsz ki idő előtt a nyerőkből és hagyod futni a vesztőket — a tipikus mintázatok jelentős torzítást mutatnak.
- Merev, előre elhelyezett bracket vagy OCO megbízások kikényszerítése és a kereskedési mutatók heti átnézése hat héten belül drámaian javíthatja a kiszállási fegyelmet.
- A rendszeres újrasúlyozás és a pozíciólimitek mérséklik a portfólió szintű veszteségkerülést azzal, hogy eltávolítják az érzelmi alapú átcsoportosítási döntéseket.
- A mechanikus szabályok kombinálása tudatos jelenléttel és érzelmi fegyelmi stratégiákkal csökkenti a kortizol kiváltotta stresszt, és segít nyomás alatt is követni a tervet.
Tartalomjegyzék
- Mi a veszteségkerülés a kereskedésben?
- Miért szabotálja az agyad a jó kereskedéseket?
- Hogyan méred a veszteségkerülést a saját kereskedéseidben?
- Öt szabályalapú szokás, amely semlegesíti a veszteségkerülést
- Egyhetes veszteségkerülés-reseted
- Veszteségkerülés és portfólió-diverzifikáció
- Lakossági vs. intézményi kereskedők: ki érzi jobban a veszteségkerülést?
- Másképp sújtja a veszteségkerülés a részvényeket, opciókat és a forexet?
- A szabályokon túl: tudatos jelenlét és kognitív megközelítések
- Hogyan néz ki valójában a veszteségkerülés orvoslása?
- Mely eszközök segítenek követni és csökkenteni a veszteségkerülést?
- Mi változtatja meg valójában a kereskedői viselkedést
- Strukturált képzés azoknak, akik megelégelték a saját kiszállásaikkal való harcot
- Források
- GYIK
Mi a veszteségkerülés a kereskedésben?
A veszteségkerülés az a hajlam, hogy egy veszteséget nagyobb súllyal mérlegelsz, mint egy ugyanakkora nyereséget. Ez egyenesen a kilátáselméletből jön, abból a keretrendszerből, amit Daniel Kahneman és Amos Tversky épített annak magyarázatára, miért hoznak az emberek irracionális döntéseket kockázat alatt. Sok populációban a veszteségek nagyjából kétszer olyan fájdalmasak, mint amennyire jók az ugyanakkora nyereségek, és ezért érződik jól egy nyerő kereskedés zárása, míg egy vesztőé a kudarc beismerésének.
Ez az egyensúlytalanság termeli a diszpozíciós hatást. Terrance Odean közgazdász lakossági brókerszámlákon végzett kutatása azt találta, hogy a kereskedők nagyjából 1,5-szer nagyobb valószínűséggel adták el a nyerőket, mint a vesztőket — ez a mintázat becslések szerint 3-5 százalékkal húzza le az éves hozamot. A veszteségkerülés nem személyiséghiba. Bedrótozott viselkedés, és mérhető.
Íme, mibe kerül ez a gyakorlatban:
- Egy kereskedőnek 50%-os találati aránnyal, 150 dolláros átlagos nyerővel és 100 dolláros átlagos vesztővel papíron szilárd pozitív expectancy-je van.
- Vágd el a nyerőket 80 dollárnál megszokásból, és hagyd futni a vesztőket 180 dollárig — és ugyanaz a rendszer negatívba fordul.
- A stratégia soha nem változott. Csak a kiszállások.
A veszteségkerülés nem a kereskedési rendszereket teszi tönkre. A hozzájuk kapcsolt kiszállásokat, és a vesztők túl hosszú tartása a nyerők lerövidítése mellett a leggyakoribb módja annak, hogy egy nyereséges edge vesztes hónappá váljon.
Miért szabotálja az agyad a jó kereskedéseket?
Három mechanizmus hajtja ezt, és egyik sem a fegyelemről szól elvont értelemben.
A referenciapontok a „nyerés” vagy „vesztés” érzetedet a belépési áradhoz horgonyozzák, nem a kereskedés előre tekintő tényleges sikervalószínűségéhez. A megbánás elkerülése arra késztet, hogy halogasd egy vesztő zárását, mert amíg nyitva van, hivatalosan nem buktál el. A mentális könyvelés minden kereskedést saját elszigetelt vödörként kezel, ahelyett hogy egy sornak tekintené egy hosszú távú statisztikai sorozatban, így egyetlen veszteség ítéletnek érződik, nem adatpontnak.
Aztán ráteszi a lapátot az élettan. A Cambridge-i Egyetem kutatása azt találta, hogy a nagy pénzügyi veszteségek kortizol felszabadulást váltanak ki — ez a stresszhormon a romló döntéshozatalhoz és a reaktív, rövid távú kockázatvállalás felé való elmozduláshoz kötődik. A kortizol nem jelenti be magát. Csak rosszabbá teszi a következő döntést.
Megjegyzendő statisztika: önmagában a diszpozíciós hatás becslések szerint 3-5 százalékba kerül az átlagos lakossági kereskedőnek éves hozamban. Ez nem kerekítési hiba. Ez a különbség egy közepes és egy jó év között.
Ezért írják felül a kereskedők a saját szabályaikat pontosan abban a pillanatban, amikor azok a szabályok a legfontosabbak. A torzítás és a stresszválasz együtt tetőzik, pont amikor a kereskedés ellened megy.
Hogyan méred a veszteségkerülést a saját kereskedéseidben?
Nem kell pszichológus a diagnózishoz. A kereskedési naplód kell és nagyjából húsz perc.
- Számold ki a tartási idő arányodat. Oszd el a vesztő kereskedések átlagos tartási idejét a nyerő kereskedések átlagos tartási idejével. Egy egészséges cél a vesztőket a nyerők időtartamának 0,8-szorosa alatt tartja. Az 1,0 feletti arány azt jelenti, hogy tovább dajkálod a vesztőket, mint ameddig hagyod futni a nyerőket — ez a diszpozíciós hatás nyers számokban.
- Számold ki a stop loss betartási arányodat. Számold meg, hány kereskedésből szálltál ki az előre meghatározott stopodnál vagy előtte, szemben azzal, hányat szélesítettél, mozgattál vagy hagytál figyelmen kívül. Célozz 80%-ot vagy többet. Ez alatt a stopjaid javaslatok, nem szabályok.
- Hasonlítsd össze a Maximum Favorable Excursion (MFE) és a Maximum Adverse Excursion (MAE) értékeket. Az MFE azt követi, mekkora volt a legjobb nem realizált nyereség, amit egy kereskedés elért, mielőtt lezártad. Az MAE a legrosszabb nem realizált visszaesést. Vond ki a tényleges kiszállási árat az MFE szintből a nyerőidnél, és megkapod a pontos dollárösszeget, amibe a veszteségkerülés került azzal, hogy korán kiugrasztott.
| Mutató | Hogyan számold | Egészséges cél |
|---|---|---|
| Tartási idő arány | Átl. vesztő időtartam ÷ átl. nyerő időtartam | 0,8 alatt |
| Stop betartási arány | Betartott stopok ÷ összes kistoppolt kereskedés | 80% vagy több |
| MFE rés a nyerőkön | MFE szint mínusz tényleges kiszállás, dollárban vagy R-ben | A realizált nyereség 25%-a alatt 6 héten belül |
Futtasd le ezeket a számokat az utolsó 30 kereskedéseden. A legtöbb kereskedő, aki ezt soha nem mérte, megdöbben, mennyire következetes a mintázat.
Öt szabályalapú szokás, amely semlegesíti a veszteségkerülést
A szabályok verik a fogadalmakat, mert a szabályok nem kérdezik meg, hogyan érzed magad az adott pillanatban. Íme a sorrend, ahogy felépítsd őket.
- Tedd ki a stopodat belépéskor bracket vagy OCO megbízással, és soha ne szélesítsd. Az automatikus végrehajtás pontosan abban a pillanatban iktatja ki a torzítást, amikor az hat — azon a ponton, ahol egyébként belebeszélnéd magad a „csak egy kicsit több teret neki” gondolatba. A trailing stopok rendben vannak, de csak ha kevesebb kockázat rögzítése felé mozdulnak, soha nem több felé.
- Köteleződj el a kiszállási típusod mellett a belépés előtt. Döntsd el, célár alapú vagy trailing alapú, írd be a naplódba, és kezeld azt a leírt sort tényleges szabályként, ne az előtted lévő chartot.
- Részleges zárásokat csak akkor használj, ha előre tervezettek. Kiskálázni, mert félsz, érzelmi. Kiskálázni, mert a terved 1R-nél 50%-os csökkentést írt elő, rendszerszerű. Ugyanaz a cselekvés, ellentétes kimenet.
- Nézd át az MFE és MAE résedet hetente, és váltsd át dollárösszegre. Ha azt látod, hogy „340 dollárt hagytam az asztalon ezen a héten korai kiszállással”, az a szokást üzleti költségként kereteződik át, amit az asztalon hagysz, nem elvont jellemhibaként.
- Építs be kötelező lehűlési időszakot egy veszteség vagy veszteségsorozat után. Az elállás, az érzelmi állapot naplózása és a papírkereskedés a méret visszavétele előtt megtöri a bosszúkereskedési ciklust, mielőtt elindulna. Az 5 lépéses naplórendszerünk a bosszúkereskedés megállítására pontosan végigvezet azon, hogyan strukturáld ezt a szünetet.
Profi tipp: Keretezd át minden realizált veszteséget a következő nyerőd megtalálásának költségeként, ugyanúgy, ahogy egy bolttulajdonos az eladatlan készletet az üzletmenet költségének tekinti, nem személyes kudarcnak. Már önmagában ez a mentális váltás sokkal könnyebbé teszi az első szabály követését.
Egyhetes veszteségkerülés-reseted
A fenti szabályok szokássá alakítása szerkezetet igényel, nem motivációt. Íme egy tömör terv.
- Építs belépés előtti ellenőrzőlistát, amely lefedi a belépési tézist, a stop szintet, a célárat, a pozícióméretet és a kiszállási típust, és töltsd ki, mielőtt a vétel vagy eladás gombra kattintanál, minden egyes alkalommal.
- Futtass egy háromhetes kísérletet, amely pontosan három számot követ: tartási idő arány, stop betartási százalék és átlagos MFE rés a nyerőkön. Semmi mást.
- Naplózz minden kereskedés után egyetlen kérdéssel: „Követtem a leírt tervemet, igen vagy nem?” Nem azt, hogyan érzel a kimenetről, csak a megfelelést.
- Futtass 20 szabálykövető kereskedést minikísérletként, elég kis mérettel ahhoz, hogy egy szabályszegés ne fájjon, de egy szabály követése még számítson. A kereskedési magabiztosság 2-6 hét alatti visszaszerzéséről szóló útmutatónk pontosan ezt a gyakorlatot bontja le lépésről lépésre.
A harmadik hétre a legtöbb kereskedő azt látja, hogy a stop betartási aránya felkúszik a 70-es vagy 80-as tartományba — egyszerűen azért, mert végre figyeli a számot.
Veszteségkerülés és portfólió-diverzifikáció
A veszteségkerülés nem csak az egyes kereskedéseket torzítja el. Az egész portfóliót. Azok a kereskedők, akik érzik egy vesztő szúrását, hajlamosak túlsúlyozni a jelenleg zöld pozíciókat, ragaszkodva ahhoz, ami „működik”, miközben kiéheztetik az új szetupokat a tőkétől — még akkor is, amikor a koncentrációs kockázat emelkedik.
Ez az újrasúlyozástól való húzódozásként jelenik meg. Egy kereskedő, akinek három korrelált forex párja van long dollárerősödésre, egyiket sem fogja csökkenteni, mert egy pozíció zárása a kitettség csökkentésére azt jelenti, hogy realizálja azt a lábat, amelyik aznap épp víz alatt van. A portfólió végül aszerint formálódik, melyik kereskedést fájdalmas zárni, nem a tényleges kockázatallokáció szerint.
Az időszakos, ütemezett újrasúlyozás ezt megkerüli. Ha naptári alapon súlyozol újra, mondjuk havonta, nem érzés alapon, teljesen kiiktatod a „ma van-e a megfelelő nap eladni a vesztőmet” döntést. A rendszerszerű újrasúlyozási szabályok a veszteségkerülés egyik bevett mérséklője számlaszinten, nem csak egyetlen kereskedés szintjén.
Az aktív kereskedő gyakorlati változata: maximáld bármely egyedi pozíciót vagy korrelált klasztert a számlatőke fix százalékában, és vágd vissza erre a limitre ütemezetten, függetlenül attól, hogy a pozíció nyerő vagy vesztő. Mechanikusan hangzik, mert az is, és pontosan ez a lényeg.
Lakossági vs. intézményi kereskedők: ki érzi jobban a veszteségkerülést?
A lakossági kereskedők keményebben érzik a veszteségkerülést, és nem is szoros a verseny. Az egyéni számlák mögött nincs compliance desk, nincs kockázati bizottság, és nincs második ember, aki ellenőrizné, elmozdult-e egy stop. A kereskedő a kockázatkezelő, a pszichológus és a végrehajtó ugyanabban a testben, ami azt jelenti, hogy a torzításnak nincs hová elbújnia.
Az intézményi desk-ek olyan szerkezeti védelmeket építenek, amilyenekkel a lakossági számlák ritkán rendelkeznek: kemény napi veszteséglimitek, amelyeket rendszerek kényszerítenek ki, nem szándékok; kötelező pozícióméret-limitek; és drawdown triggerek, amelyek automatikusan kiveszik a kereskedőt a desk-ről, amint a veszteségek elérnek egy küszöböt. Ebből semmi nem törli el a veszteségkerülést a döntéseket hozó emberekben. Csak súrlódást ad az érzelem és a cselekvés közé — pontosan oda, ahol a lakossági kereskedők kitettek.
A szakadék nem a tudásról szól. Rengeteg lakossági kereskedő tökéletesen definiálja a diszpozíciós hatást, és mégis beleesik, mert egy torzítás létezésének ismerete és egy olyan rendszer birtoklása, amely valós időben felülírja, két különböző készség. Az intézményi kockázati keretrendszerek lényegében valaki más fegyelme, amely a te kiszállásaidat kényszeríti ki. Ugyanennek a kikényszerítésnek a saját kezű felépítése, bracket megbízásokkal és kemény szabályokkal, a lakossági megfelelője — és ez a teljes alapfeltevése egy szabályalapú, nem pedig motivációs playbooknak.
Másképp sújtja a veszteségkerülés a részvényeket, opciókat és a forexet?
A torzítás ugyanaz. A mechanika, amely elrejti, nem.
Részvényeknél a veszteségkerülés leginkább a víz alatti pozíciók hosszú távú tartásában mutatkozik meg: „várom, hogy visszajöjjön nullára” egy papíron, amely 30%-ot esett, és semmilyen katalizátor nincs a láthatáron. A részvénymozgások viszonylag lassú tempója bőven ad időt a tartás racionalizálására.
Opcióknál a veszteségkerülés az időértékvesztéssel halmozódik. Egy vesztő opciós pozíció nem csak ül ott, mint egy részvény. Naponta veszít az értékéből, így egy vesztő túl hosszú tartása nemcsak az eredeti tézisbe kerül, hanem aktívan gyorsítja is a veszteséget a théta révén, miközben a kereskedő olyan fordulatra vár, ami ellen maga az idő dolgozik.
Forexen a tőkeáttétel egy kis habozást naggyá változtat. Egy kereskedő, aki egy órával tovább tart egy vesztő pozíciót tőkeáttételes forex számlán, sokkal nagyobb számlatőke-kilengésnek van kitéve, mint ugyanaz a habozás egy tőkeáttétel nélküli részvénypozícióban. A forex ráadásul majdnem 24 órában fut, ami eltávolítja azt a természetes „a piac zárva van, holnap foglalkozom vele” lehűlési pontot, amit a részvénykereskedők ingyen megkapnak éjszakára.
A közös nevező mindhárom esetben: az eszközosztály azt változtatja meg, milyen gyorsan kerül pénzbe a torzítás, nem azt, hogy jelen van-e. Egy bracket megbízás, egy trailing stop szabály és egy leírt kiszállási terv ugyanúgy működik, akár devizapárt, akár indexopciót, akár közepes kapitalizációjú részvényt kereskedsz.
A szabályokon túl: tudatos jelenlét és kognitív megközelítések
A szabályalapú rendszerek kezelik a veszteségkerülés mechanikáját. Azt az alapul szolgáló stresszválaszt azonban nem mindig érintik, amely miatt a kereskedő egyáltalán meg akarja szegni a szabályt. Itt érdemlik ki a helyüket a tiszta szabálykikényszerítésen túli viselkedési megközelítések.
A tudatos jelenlét gyakorlását a kortizolról és a kereskedői kockázatvállalásról szóló cambridge-i kutatás kifejezetten helyreállító eszközként jelöli meg magas stresszű kereskedési időszakok után, a szigorú kockázatkezelési szabályok mellett. A logika egyszerű: ha a megemelkedett kortizol rontja az ítélőképességet, akkor bármi, ami csökkenti a kortizolt a következő döntés előtt, javítja az esélyt, hogy az a döntés jó legyen.
A kognitív átkeretezést — azt a gyakorlatot, hogy tudatosan adatnak, nem kudarcnak címkézel egy veszteséget — kifejezetten nagy veszteségek utáni helyreálláshoz ajánlják, a képernyőtől való elállás és az érzelmi állapot naplózása mellett, az éles kereskedéshez való visszatérés előtt. Ez nem helyettesít egy stop loss megbízást. Ez az, amitől nagyobb eséllyel tartod be a stop loss megbízást legközelebb.
A kombináció többet számít, mint bármelyik darab önmagában. Egy kereskedő tökéletes bracket megbízásokkal, de nulla stresszkezeléssel, végül felül fogja írni a rendszert azon a napon, amikor a veszteség személyesnek érződik. Egy kereskedő, aki naplóz és meditál, de nincs kemény stopja, továbbra is lassan vérzik. A miért számít a kereskedési pszichológia című bontásunk bemutatja, hogyan működnek együtt ezek az érzelmi és mechanikus rétegek, nem pedig versengő megközelítésekként.
Hogyan néz ki valójában a veszteségkerülés orvoslása?
Vegyünk egy kereskedőt, aki egyszerű trendkövető forex szetupot futtat, papíron valóban pozitív expectancy-vel: 45%-os találati arány, 2:1 hozam-kockázat. Papíron ez a matematika kényelmesen nyer elég nagy mintán. A gyakorlatban ez a kereskedő 1,2R környékén zárja a nyerőket, ahelyett hogy hagyná futni őket a tervezett 2R célárig, miközben a vesztők rendszeresen túlfutnak a stopon, mert „a piac mindig visszajön”.
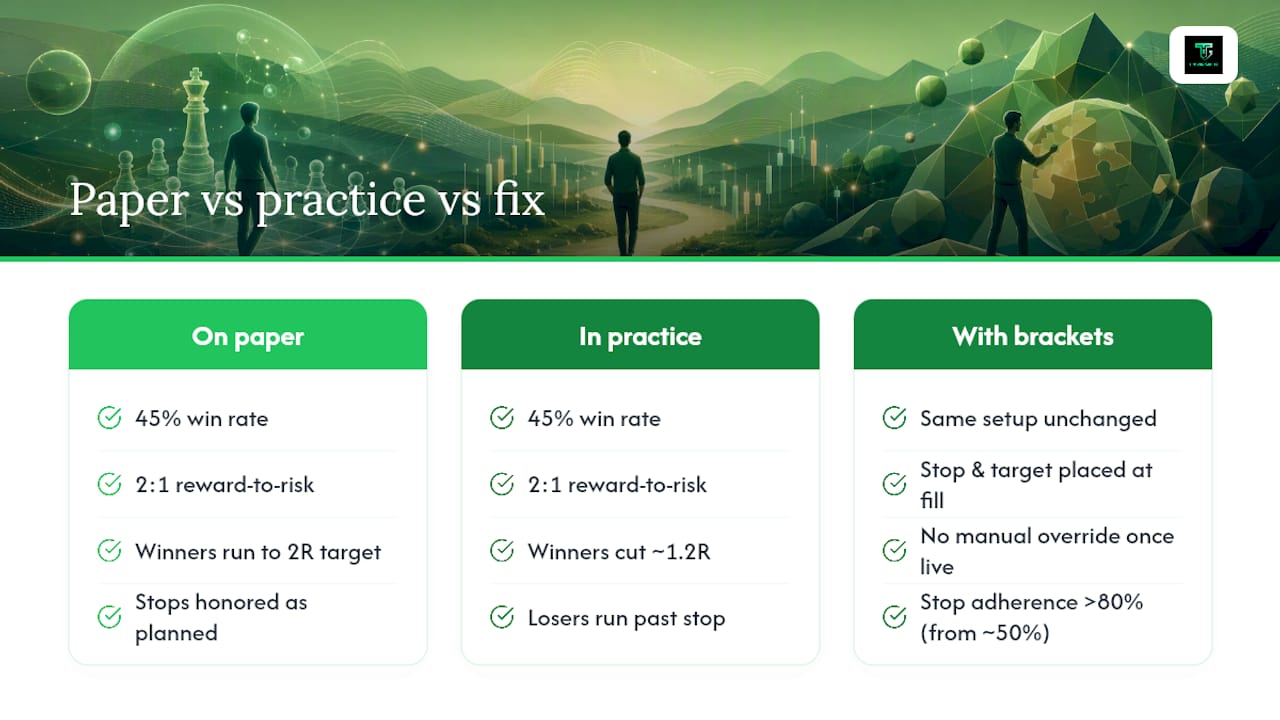
Három hónap ebből a mintázatból a pozitív expectancy-t negatívba fordítja, pedig a belépési jelzés egy pillanatra sem szűnt meg működni. A probléma soha nem a szetup volt. Hanem az a két döntés, ami a szetup triggerelése után született.
A megoldás, ami ténylegesen számított: ez a kereskedő abbahagyta a kiszállások érzés alapján való kezelését, és kizárólag bracket megbízásokat kezdett használni, a stoppal és a célárral abban a pillanatban elhelyezve, amint a kereskedés teljesült. Nincs kivétel, nincs kézi felülírás, ha a megbízás már él. Ennek az egyetlen szabálynak a kikényszerítésétől számított hat héten belül a stop betartás nagyjából 50%-ról 80% fölé kúszott, és az átlagos MFE rés a nyerőkön — a korai kiszállással az asztalon hagyott pénz — a realizált nyereség 25%-a alatti célsáv felé esett.
A kereskedési stratégián semmi nem változott. Csak a kikényszerítési mechanizmus. Ez az a mintázat, amit érdemes észrevenni: azok a kereskedők, akik sikeresen kezelik a veszteségkerülést, ritkán számolnak be áttörésről a gondolkodásmódban. Unalmas, mechanikus változásról számolnak be abban, hogyan kerülnek kiadásra a megbízások, és a gondolkodásmód javulása az eredményeket követi, nem pedig okozza.
Mely eszközök segítenek követni és csökkenteni a veszteségkerülést?
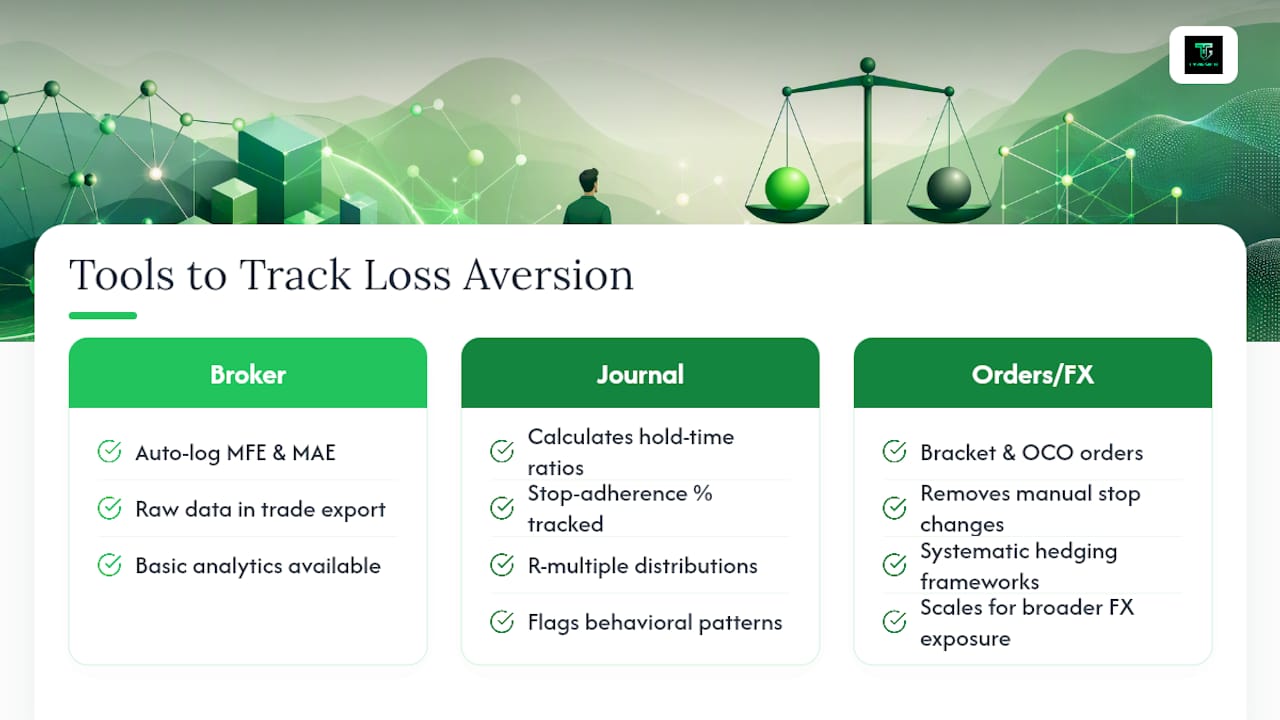
Nem tudod megjavítani, amit nem mérsz, és a tartási idő arányok és MFE rések kézi számolása több tucat kereskedésen gyorsan unalmassá válik. Itt érdemlik ki a helyüket a kereskedési naplózó szoftverek és a brókeranalitikák.
A legtöbb modern kereskedési platform automatikusan naplózza az MFE-t és az MAE-t a lezárt pozíciókon, ami azt jelenti, hogy a diagnosztikádhoz szükséges nyers adat gyakran már ott ül a kereskedési előzményeid exportjában, használatlanul. A dedikált naplózó eszközök egy lépéssel tovább mennek: automatikusan számolják a tartási idő arányokat, a stop betartási százalékokat és az R-többszörös eloszlásokat, és megjelölik az olyan mintázatokat, mint „az utolsó 8 nyerődet lerövidítetted”, még mielőtt magadtól észrevennéd egy táblázatban görgetve.
A bracket és OCO megbízás funkció, amely a legtöbb lakossági kereskedési platformon elérhető, továbbra is a legközvetlenebb technológiai beavatkozás, mert eltávolítja azt a kézi kattintást, ami egy stop szélesítéséhez vagy egy célár mozgatásához kell stressz alatt. Ha a megbízás már él mindkét kiszállással, a szabály megszegéséhez aktív döntés kell a törlésre és újraadásra, nem passzív elsodródás.
Azoknak a kereskedőknek, akik szélesebb FX kitettséget kezelnek, különösen vállalati vagy nagyobb pozíciós oldalon, a dedikált devizafedezeti keretrendszerek ugyanezt a logikát alkalmazzák nagyban: rendszerszerű szabályok váltják fel az eseti érzelmi reakciókat az árfolyam-kilengésekre. Az eszköz kevésbé számít, mint a fegyelem, amit kikényszerít. Egy 10 dolláros táblázat tartási idő arány képlettel veri a 200 dolláros platformot, amit valójában senki nem néz meg hetente.
Mi változtatja meg valójában a kereskedői viselkedést
Íme a kényelmetlen igazság a veszteségkerülésről: a legtöbb kereskedő már ismeri a tankönyvi tanácsot. Vágd el a vesztőket, hagyd futni a nyerőket. Százszor olvasták. A szabály ismerete és a szerinte való élés valódi pénzügyi nyomás alatt teljesen különböző készségek, és szinte minden tartalom ebben a témában megáll az ismereti résznél.
Ami ténylegesen számít, az a torzítás olyan számmá alakítása, amit hetente ellenőrzöl — mert egy érzést könnyű felülírni, egy táblázatcellát nem. Azok a kereskedők, akikkel a Trader Gibkey dolgozik és valódi haladást érnek el, nem azok, akik a legtöbbet olvasnak a kereskedési pszichológiáról. Hanem azok, akik minden vasárnap este kiszámolják a stop betartási arányukat, és egy rossz számot rendszerhibaként kezelnek, amit javítani kell, nem jellemhibaként, ami miatt bűntudatot kell érezni.
Számíts mérhető javulásra a számaidban 2-6 héten belül, ha valóban kikényszeríted a bracket megbízásokat és a heti MFE átnézést — nem azért, mert az érzelmeid megváltoztak, hanem mert a folyamatod megszűnt szavazati jogot adni az érzelemnek. A rendszerek minden alkalommal verik az akaraterőt, amikor az akaraterőt a lehető legrosszabb pillanatban tesztelik — ami a veszteségkerülésnél mindig.
— Gabriel
Strukturált képzés azoknak, akik megelégelték a saját kiszállásaikkal való harcot
A veszteségkerülésről olvasni félútig visz. A szakadék áthidalása a szabály ismerete és a nyomás alatti követése között az a pont, ahol a legtöbb kereskedő elakad — és az erre épülő mentorálási szerkezetek gyakorlatias price action stratégiákat, élő kereskedési alkalmakat és kereskedés-átnézési sablonokat adnak, amelyek elszámoltatják a kereskedőt azokkal a kiszállási szabályokkal szemben, amiket leírt, nem azokkal, amiket éppen követni lenne kedve.
A napi piacelemzés és a közösségi hozzáférés egy második szempárt ad a naplódra, ami ugyanúgy működik, mint egy intézményi kockázati desk: súrlódás az érzelem és a cselekvés között. Látogasd meg a Tradergibkey nyitóoldalát, ahol megnézheted az aktuális mentorálási lehetőségeket, és megtalálhatod azt az utat, amelyik illik oda, ahol a kereskedésed ma tart.
Ez a cikk általános tájékoztatás, nem helyettesíti képzett pénzügyi tanácsadó tanácsát. Mielőtt bármit megvalósítanál az itt leírtakból, konzultálj képzett pénzügyi szakemberrel a saját körülményeidről.
Források
- Stress hormones in financial traders may trigger risk aversion and contribute to market crises — University of Cambridge research news
- Loss Aversion in Trading: The Disposition Effect Explained | TradesViz
- Understanding loss aversion in trading — Investopedia
- Trading psychology: Recovering from big losses — Charles Schwab
GYIK
Igaz, hogy a kereskedők 90%-a pénzt veszít?
A széles körben idézett lakossági kereskedési kudarcarányok piacról piacra és brókerenként változnak, de a következetes vesztesek mögötti hajtóerő jól dokumentált: önmagában a diszpozíciós hatás becslések szerint 3-5 százalékkal vágja vissza az átlagos lakossági kereskedő éves hozamát.
Mi egy példa a veszteségkerülésre a kereskedésben?
Egy nyerő kereskedés kis nyereséggel való zárása attól félve, hogy megfordul, miközben egy vesztő kereskedést jóval a stopodon túl tartasz, mert reménykedsz, hogy helyreáll — ez a klasszikus diszpozíciós hatás működés közben.
Hogyan birkózz meg egy nagy kereskedési veszteséggel?
Állj el a képernyőtől, naplózd őszintén az érzelmi állapotodat, és papírkereskedésen át térj vissza, mielőtt újra valódi méretet kockáztatnál. A Schwab helyreállítási keretrendszere részletesen leírja ezt a szakaszos visszatérési folyamatot.